E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, โซนเทคโนโลยีขั้นสูง, ตงไท่, เจียงซู, จีน | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


อุตสาหกรรมสายไฟและสายเคเบิลทั่วโลก: ขนาดและขนาด
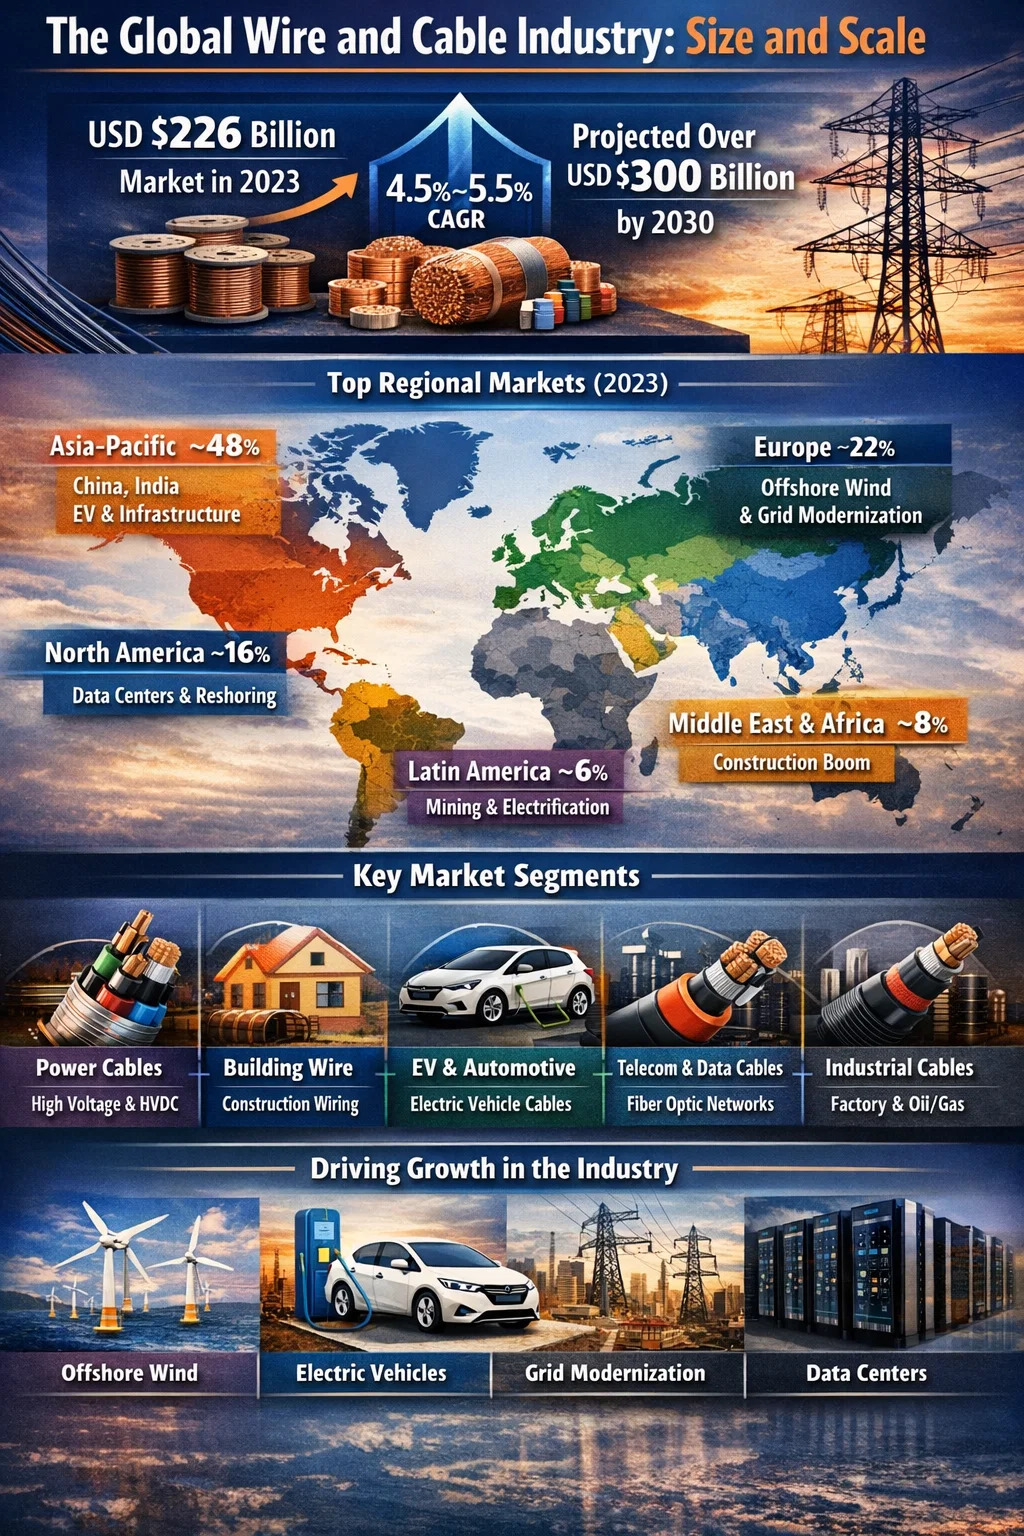
อุตสาหกรรมสายไฟและสายเคเบิลเป็นหนึ่งในภาคการผลิตที่ใหญ่ที่สุดในโลก ตลาดสายไฟและเคเบิลทั่วโลกมีมูลค่าประมาณ 226 พันล้านดอลลาร์สหรัฐในปี 2566 และนักวิเคราะห์คาดการณ์ว่ามูลค่าดังกล่าวจะทะลุ 3 แสนล้านดอลลาร์สหรัฐภายในปี 2573 โดยมีอัตราการเติบโตต่อปี (CAGR) ประมาณ 4.5% ถึง 5.5% ขึ้นอยู่กับกลุ่มธุรกิจ ขนาดนี้ทำให้อุตสาหกรรมมีรายได้เทียบเคียงได้กับภาคอุปกรณ์เซมิคอนดักเตอร์ทั่วโลก และมีขนาดใหญ่กว่าอุตสาหกรรมการผลิตที่มีชื่อเสียงอื่นๆ มากมาย
หากพูดในแง่กายภาพ อุตสาหกรรมจะผลิตสายไฟและสายเคเบิลหลายร้อยล้านกิโลเมตรต่อปี สายการผลิตเครื่องอัดรีดลวดและสายเคเบิลขนาดใหญ่เส้นเดียวที่ทำงานด้วยความเร็ว 1,000 เมตรต่อนาทีบนผลิตภัณฑ์ขนาดเล็กสามารถผลิตลวดหุ้มฉนวนได้มากกว่า 500,000 กิโลเมตรในปีเดียว ปริมาณวัสดุที่ผ่านการแปรรูป — ทองแดง, อลูมิเนียม, PVC, XLPE, PE, สารประกอบ LSZH — มีปริมาณมหาศาล ปริมาณการใช้ทองแดงเพียงอย่างเดียวในอุตสาหกรรมลวดและสายเคเบิลแสดงให้เห็นคร่าวๆ 60% ถึง 65% ของความต้องการทองแดงกลั่นทั่วโลก ซึ่งในปี 2566 มีจำนวนประมาณ 15 ล้านเมตริกตันจากทั้งหมดทั่วโลกประมาณ 25 ล้านเมตริกตัน
รายละเอียดภูมิภาค: ตลาดใดครอง
อุตสาหกรรมสายไฟและเคเบิลไม่มีการกระจายอย่างเท่าเทียมกันทั่วโลก การผลิตและการบริโภคกระจุกตัวอย่างมากในภูมิภาคเล็กๆ จำนวนหนึ่ง โดยเอเชียแปซิฟิกเป็นผู้นำโดยมีอัตรากำไรที่กว้าง
| ภูมิภาค | ส่วนแบ่งการตลาดโดยประมาณ (2023) | ตัวขับเคลื่อนการเติบโตที่สำคัญ | CAGR ที่คาดการณ์ไว้ (พ.ศ. 2567–2573) |
|---|---|---|---|
| เอเชียแปซิฟิก | ~48% | โครงสร้างพื้นฐานของจีน การขยายตัวของเมืองในอินเดีย การผลิตรถยนต์ไฟฟ้า | 5.5% – 6.5% |
| ยุโรป | ~22% | ลมนอกชายฝั่ง การปรับปรุงกริดให้ทันสมัย การใช้ EV | 4.0% – 5.0% |
| ทวีปอเมริกาเหนือ | ~16% | การลงทุนด้านโครงข่าย ศูนย์ข้อมูล การฟื้นฟูการผลิต | 4.0% – 4.8% |
| ตะวันออกกลางและแอฟริกา | ~8% | การก่อสร้างบูม การขยายโครงสร้างพื้นฐานด้านพลังงาน | 5.0% – 6.0% |
| ละตินอเมริกา | ~6% | โครงการผลิตไฟฟ้า สายไฟอุตสาหกรรมเหมืองแร่ | 3.5% – 4.5% |
ประเทศจีนเพียงอย่างเดียวคิดเป็นประมาณ 35% ของการผลิตสายไฟและสายเคเบิลทั่วโลก ซึ่งได้รับแรงหนุนจากโครงการขยายโครงข่ายไฟฟ้าขนาดใหญ่ การก่อสร้างอสังหาริมทรัพย์และโครงสร้างพื้นฐาน และตำแหน่งในฐานะตลาด EV ที่ใหญ่ที่สุดในโลก ผู้ผลิตสายไฟและเคเบิลของจีน ซึ่งนำโดยบริษัทต่างๆ เช่น Hengtong Group, Zhongtian Technology และ Baosheng Science and Technology ได้ขยายขนาดอย่างรวดเร็วและปัจจุบันแข่งขันกันทั่วโลก รวมถึงโครงการเคเบิลใต้น้ำในเอเชียตะวันออกเฉียงใต้และแอฟริกา
ในยุโรป ตลาดถูกกำหนดโดยผลิตภัณฑ์ที่มีข้อกำหนดสูงสำหรับลมนอกชายฝั่ง ระบบส่งไฟฟ้ากระแสตรงแรงดันสูง (HVDC) และสายเคเบิลในอาคารที่ปลอดภัยจากอัคคีภัยภายใต้กฎระเบียบผลิตภัณฑ์ก่อสร้างของสหภาพยุโรป ผู้ผลิตสายเคเบิลในยุโรป เช่น Prysmian (อิตาลี), Nexans (ฝรั่งเศส) และ NKT (เดนมาร์ก/เยอรมนี) ได้ลงทุนอย่างมากในด้านการผลิตสายเคเบิลใต้น้ำ และกำลังใช้สายการผลิตเครื่องอัดรีดลวดและสายเคเบิลที่สามารถผลิตสายเคเบิลที่แรงดันไฟฟ้าสูงถึง 525kV HVDC
การแบ่งส่วนโดยกลุ่มของตลาดสายไฟและสายเคเบิล
อุตสาหกรรมสายไฟและเคเบิลไม่ใช่ตลาดเดียว แบ่งออกเป็นกลุ่มต่างๆ ที่แตกต่างกัน โดยแต่ละกลุ่มมีพลวัต ความต้องการด้านเทคโนโลยี และอัตราการเติบโตของตัวเอง การทำความเข้าใจกลุ่มเหล่านี้ถือเป็นสิ่งสำคัญสำหรับทุกคนในการประเมินความต้องการอุปกรณ์เครื่องอัดรีดลวดและสายเคเบิลที่กำลังมุ่งหน้าไป
สายไฟ (การส่งและการกระจาย)
นี่เป็นส่วนเดียวที่ใหญ่ที่สุด คิดเป็นประมาณคร่าวๆ 35% ถึง 40% ของตลาดสายไฟและสายเคเบิลทั้งหมดตามมูลค่า . สายไฟส่งกระแสไฟฟ้าจากแหล่งผลิตไปยังผู้บริโภคผ่านเครือข่ายการส่งสัญญาณ (ทำงานที่ 66kV ถึง 500kV ขึ้นไป) และเครือข่ายการจำหน่าย (โดยทั่วไปคือ 1kV ถึง 33kV) การผลักดันทั่วโลกในการแทนที่สายเหนือศีรษะที่เก่าแก่ด้วยสายเคเบิลใต้ดิน เชื่อมต่อฟาร์มกังหันลมนอกชายฝั่ง และขยายการเชื่อมโยง HVDC ระหว่างประเทศต่างๆ กำลังมีความต้องการที่แข็งแกร่งอย่างต่อเนื่อง คำสั่งซื้อที่ค้างอยู่ของ Prysmian สำหรับสายเคเบิลไฟฟ้าแรงสูงและใต้น้ำมีมูลค่าเกิน 15 พันล้านยูโรในช่วงไม่กี่ปีที่ผ่านมา ซึ่งแสดงให้เห็นว่าความต้องการดำเนินไปไกลมากเมื่อเทียบกับกำลังการผลิตที่ติดตั้งไว้
อาคารระบบสายไฟและสายไฟ
ลวดอาคาร - ตัวนำหุ้มฉนวน PVC หรือ XLPE ที่ใช้ในการก่อสร้างที่อยู่อาศัยและพาณิชยกรรม - เป็นส่วนที่มีปริมาณสูงสุดตามความยาวรวมของสายเคเบิลที่ผลิต ส่วนนี้มีความเชื่อมโยงอย่างแน่นหนากับกิจกรรมการก่อสร้าง ในสหรัฐอเมริกา ตลาดลวดสำหรับก่อสร้างเพียงอย่างเดียวมีมูลค่าเกิน 10 พันล้านเหรียญสหรัฐต่อปี ผลิตภัณฑ์ เช่น THHN/THWN (พิกัดถึง 90°C ในสถานที่เปียก), NM-B (Romex) และสายเคเบิลหุ้มเกราะ (สายเคเบิล MC) ผลิตขึ้นจากสายการผลิตเครื่องอัดรีดลวดแบบสกรูเดี่ยวความเร็วสูงและสายเคเบิลที่สามารถทำงานที่ความเร็วสูงกว่า 500 เมตรต่อนาที
ยานยนต์และสายไฟ EV
ส่วนลวดสำหรับยานยนต์มีการเติบโตเร็วกว่าส่วนอื่นๆ สายไฟรถยนต์แบบดั้งเดิม — ตัวนำทองแดงหุ้มฉนวน PVC หรือ XLPE ผนังบางที่รวมอยู่ในชุดสายไฟ — กำลังถูกเสริมด้วยสายเคเบิลไฟฟ้าแรงสูงสำหรับรถยนต์ไฟฟ้าที่ใช้แบตเตอรี่ สายเคเบิล HV เหล่านี้ทำงานที่ 400V ถึง 800V DC ต้องใช้ระบบป้องกันและฉนวนแบบพิเศษ และต้องเป็นไปตามมาตรฐานประสิทธิภาพด้านความร้อนและทางกลที่ต้องการ ตลาดชุดสายไฟสำหรับยานยนต์ทั่วโลกมีมูลค่ามากกว่า 5 หมื่นล้านเหรียญสหรัฐในปี 2566 และส่วนสำคัญของการเติบโตนั้นสืบเนื่องมาจากปริมาณสายไฟที่เพิ่มขึ้นต่อยานพาหนะที่ขับเคลื่อนด้วยไฟฟ้า
โทรคมนาคมและสายเคเบิลข้อมูล
ส่วนนี้ประกอบด้วยสายเคเบิลใยแก้วนำแสง สายเคเบิลที่มีโครงสร้าง (Cat 6, Cat 6A, Cat 8 สำหรับศูนย์ข้อมูล) สายเคเบิลโคแอกเซียล และสาย LAN การติดตั้งสายเคเบิลใยแก้วนำแสงทั่วโลกมีการเติบโตอย่างรวดเร็ว ขับเคลื่อนโดยโปรแกรม FTTH (ไฟเบอร์ถึงบ้าน) ในเอเชียและยุโรป และโดยการก่อสร้างศูนย์ข้อมูลระดับไฮเปอร์สเกลทั่วโลก โครงการ US Broadband Equity, Access and Deployment (BEAD) เพียงอย่างเดียวทุ่มเงิน 42.5 พันล้านดอลลาร์สหรัฐสำหรับการขยายบรอดแบนด์ ซึ่งเป็นส่วนสำคัญของเงินทุนในการติดตั้งเคเบิลใยแก้ว สายการผลิตเครื่องอัดรีดลวดและสายเคเบิลสำหรับการเคลือบทุติยภูมิไฟเบอร์ออปติกและการผลิตท่อบัฟเฟอร์จะต้องมีพิกัดความเผื่อมิติที่แคบมาก — โดยทั่วไป ±0.005 มม. — ที่ความเร็วสายการผลิตสูงถึง 300 เมตรต่อนาที
สายเคเบิลอุตสาหกรรมและเครื่องมือวัด
สายเคเบิลอุตสาหกรรมสำหรับโรงงาน แท่นขุดเจาะน้ำมันและก๊าซ การทำเหมืองแร่ และโรงงานแปรรูป ถือเป็นกลุ่มที่มีความเชี่ยวชาญสูงและมีมูลค่าสูง สายเคเบิลเหล่านี้ประกอบด้วยสายเคเบิลถาด สายเครื่องมือวัด สายต่อเทอร์โมคัปเปิล สายเคเบิลไดรฟ์ความถี่ตัวแปร (VFD) และสายเคเบิลป้องกันการระเบิดสำหรับสถานที่อันตราย อัตรากำไรในส่วนนี้สูงกว่าลวดที่ใช้ในการก่อสร้างสินค้าโภคภัณฑ์เป็นอย่างมาก และการกำหนดค่าเครื่องอัดรีดลวดและสายเคเบิลที่ใช้ในที่นี้มักจะรวมครอสเฮดหลายอันเพื่อใช้เป็นเกราะกำบัง สารตัวเติม และแจ็คเก็ตด้านนอกในการผ่านหลายรอบ
อะไรคือสิ่งที่ผลักดันการเติบโตในอุตสาหกรรมสายไฟและสายเคเบิล
วิถีการเติบโตของอุตสาหกรรมในทศวรรษหน้าถูกกำหนดโดยแรงผลักดันทางโครงสร้างหลายประการซึ่งโดยพื้นฐานแล้วแตกต่างไปจากความต้องการที่ขับเคลื่อนด้วยวงจรการก่อสร้างโดยทั่วไปในอดีต
การเปลี่ยนผ่านพลังงานและลมนอกชายฝั่ง
การเปลี่ยนจากเชื้อเพลิงฟอสซิลไปเป็นพลังงานหมุนเวียนอาจเป็นตัวขับเคลื่อนที่ทรงพลังที่สุดในอุตสาหกรรมสายไฟและเคเบิลในปัจจุบัน ลมนอกชายฝั่งเพียงอย่างเดียวต้องใช้สายเคเบิลจำนวนมหาศาล ฟาร์มกังหันลมนอกชายฝั่งขนาด 1 GW โดยทั่วไปต้องใช้สายเคเบิลระหว่างอาร์เรย์ (33kV) ประมาณ 600 ถึง 800 กิโลเมตร และสายเคเบิลส่งออกยาว 100 ถึง 200 กิโลเมตร (132kV ถึง 400kV) ขณะนี้ยุโรปมีกำลังการผลิตลมนอกชายฝั่งมากกว่า 30 GW และมีเป้าหมายเกิน 300 GW ภายในปี 2593 กำลังการผลิตลมนอกชายฝั่งแต่ละกิกะวัตต์ใช้ประมาณ 1,000 ตันของสารประกอบฉนวนสายเคเบิลที่ประมวลผลผ่านระบบเครื่องอัดรีดลวดและสายเคเบิลแบบพิเศษ
การรุกของรถยนต์ไฟฟ้า
การนำ EV มาใช้กำลังเปลี่ยนโฉมส่วนสายไฟของยานยนต์อย่างมาก นอกเหนือจากตัวรถแล้ว โครงสร้างพื้นฐานในการชาร์จยังต้องใช้เงินลงทุนจำนวนมากในสายเคเบิล สถานีชาร์จเร็ว DC แห่งเดียวที่มีกำลังเอาต์พุต 150kW ถึง 350kW ต้องใช้สายเคเบิลระบายความร้อนด้วยของเหลวที่มีความหนา ยืดหยุ่นได้ ซึ่งถือว่าเป็นผลิตภัณฑ์พิเศษเฉพาะที่แปลกใหม่เมื่อห้าปีที่แล้ว เนื่องจากยอดขาย EV ทั่วโลกเข้าใกล้หลายสิบล้านหน่วยต่อปี ความต้องการสายไฟและสายเคเบิลประสิทธิภาพสูง และความสามารถในการอัดรีดเพื่อผลิตจึงเพิ่มขึ้นในอัตราเลขสองหลักต่อปีในช่องนี้
การปรับปรุงกริดทั่วโลกให้ทันสมัย
โครงสร้างพื้นฐานการส่งผ่านไฟฟ้าส่วนใหญ่ของโลกถูกสร้างขึ้นในช่วงทศวรรษปี 1960 และ 1970 และปัจจุบันอยู่ในหรือเกินกว่าการออกแบบแล้ว สำนักงานพลังงานระหว่างประเทศ (IEA) ประมาณการว่า การลงทุนด้านกริดทั่วโลกจะต้องสูงถึง 600 พันล้านดอลลาร์สหรัฐต่อปีภายในปี 2573 เพื่อสนับสนุนการเปลี่ยนแปลงด้านพลังงาน — มากกว่าระดับการลงทุนต่อปีในปัจจุบันมากกว่าสองเท่า สัดส่วนสำคัญของการลงทุนนั้นอยู่ที่สายเคเบิล: สายเคเบิลจำหน่ายใต้ดินที่มาแทนที่สายเหนือศีรษะ ทางเดินส่งสัญญาณใหม่ และตัวเชื่อมต่อระหว่างพรมแดน
ศูนย์ข้อมูลและโครงสร้างพื้นฐานดิจิทัล
ศูนย์ข้อมูลระดับไฮเปอร์สเกลถูกสร้างขึ้นเพื่อรองรับปริมาณงาน AI และการประมวลผลแบบคลาวด์ ใช้พลังงานและสายสัญญาณในปริมาณมากเป็นพิเศษ ศูนย์ข้อมูลขนาดใหญ่แห่งเดียวอาจต้องใช้สายเคเบิลที่มีโครงสร้างยาวหลายล้านเมตร สายไฟแรงดันปานกลางยาวหลายพันเมตรสำหรับแหล่งจ่ายไฟขาเข้า และสายเคเบิลไฟเบอร์ออปติกที่มีความยาวมากสำหรับการเชื่อมต่อภายในและภายนอก ด้วยศูนย์ข้อมูลไฮเปอร์สเกลมากกว่า 300 แห่งที่อยู่ระหว่างการก่อสร้างทั่วโลก เฉพาะส่วนนี้เพียงอย่างเดียวก็กำลังเพิ่มปริมาณที่สำคัญให้กับความต้องการสายไฟและสายเคเบิล
การขยายตัวของเมืองในตลาดเกิดใหม่
ในอินเดีย เอเชียตะวันออกเฉียงใต้ แอฟริกา และตะวันออกกลาง การขยายตัวของเมืองอย่างรวดเร็วกำลังสร้างความต้องการพื้นฐานที่ยั่งยืนสำหรับการก่อสร้างสายไฟ สายเคเบิลกระจาย และสายเคเบิลโทรคมนาคม ตลาดสายไฟและเคเบิลของอินเดียเพียงอย่างเดียวมีมูลค่าประมาณ 15 พันล้านดอลลาร์ในปี 2566 และคาดว่าจะเติบโตที่ CAGR มากกว่า 10% จนถึงปี 2573 โดยได้รับแรงหนุนจากโครงการใช้พลังงานไฟฟ้าที่ทะเยอทะยานของรัฐบาล โครงการริเริ่มเมืองอัจฉริยะ และการขยายภาคการผลิต สิ่งนี้กระตุ้นให้เกิดกระแสการลงทุนในอุปกรณ์เครื่องอัดรีดลวดและสายเคเบิลโดยผู้ผลิตในอินเดียที่ต้องการขยายกำลังการผลิตและอัปเกรดจากเครื่องจักรรุ่นเก่าไปเป็นอุปกรณ์ทันสมัยที่มีความเร็วสูงและแม่นยำยิ่งขึ้น
ที่ เครื่องอัดรีดลวดและสายเคเบิล ตลาดภายในอุตสาหกรรมที่กว้างขึ้น
ตลาดเครื่องอัดรีดลวดและสายเคเบิล — เครื่องจักรที่ใช้ในการหุ้มฉนวนและหุ้มฉนวนกับตัวนำ — เป็นส่วนย่อยที่สำคัญของตลาดอุปกรณ์สายไฟและสายเคเบิลที่กว้างขึ้น ตลาดเครื่องจักรลวดและสายเคเบิลทั่วโลก (รวมถึงไม่เพียงแต่เครื่องอัดรีดเท่านั้น แต่ยังรวมถึงเครื่องจักรตีเกลียว สายการผลิตหุ้มเกราะ อุปกรณ์ทดสอบ และเครื่องม้วนดรัม) มีมูลค่าประมาณ 4 พันล้านเหรียญสหรัฐถึง 5 พันล้านเหรียญสหรัฐต่อปี . ในจำนวนนี้ อุปกรณ์การอัดขึ้นรูปถือเป็นประเภทอุปกรณ์เดี่ยวที่ใหญ่ที่สุด
ความต้องการระบบเครื่องอัดรีดลวดและสายเคเบิลติดตามแนวโน้มรายจ่ายฝ่ายทุนในอุตสาหกรรมการผลิตสายเคเบิลอย่างใกล้ชิด เมื่อความต้องการสายเคเบิลเพิ่มขึ้น เช่นเดียวกับที่เกิดขึ้นตั้งแต่ปี 2021 เนื่องจากแรงลมนอกชายฝั่ง EV และตัวขับเคลื่อนการลงทุนด้านกริด ผู้ผลิตสายเคเบิลตอบสนองด้วยการสั่งซื้อสายการผลิตการอัดขึ้นรูปใหม่ ระยะเวลารอคอยสำหรับสายการผลิตเครื่องอัดรีดลวดและสายเคเบิลระดับไฮเอนด์จากผู้ผลิตในยุโรป เช่น Maillefer (Nextrom), Troester และ Rosendahl ในบางกรณีได้ขยายออกไปเป็น 18 ถึง 24 เดือน เนื่องจากมีปริมาณการสั่งซื้อจำนวนมาก
ผู้ผลิตเครื่องอัดรีดลวดและสายเคเบิลหลักและพื้นที่มุ่งเน้น
- Maillefer (เน็กซ์รอม, ฟินแลนด์/สวิตเซอร์แลนด์): เชี่ยวชาญในสายการอัดรีดสายเคเบิลไฟฟ้าแรงสูง อุปกรณ์การผลิตใยแก้วนำแสง และระบบการเชื่อมขวาง เทคโนโลยีท่อ CV สำหรับฉนวน XLPE ได้รับการยอมรับอย่างกว้างขวางว่าเป็นผู้นำในอุตสาหกรรม
- โทรสเตอร์ (เยอรมนี): เป็นที่รู้จักในด้านหัวอัดรีดร่วมแบบเดี่ยวและสามที่มีความแม่นยำสูงสำหรับสายเคเบิลแรงดันปานกลางและแรงสูง รวมถึงสายการผลิตวัลคาไนซ์สายเคเบิลยางสำหรับการใช้งานในเหมืองแร่และอุตสาหกรรม
- โรเซนดาห์ล เน็กซ์รอม (ออสเตรีย): นำเสนอสายการผลิตการอัดรีดลวดและสายเคเบิลที่สมบูรณ์ รวมถึงระบบการจ่ายออก เครื่องอัดรีด ระบบทำความเย็น การวัด และการรับขึ้นที่ผสานรวมเข้ากับการควบคุมกระบวนการแบบดิจิทัล แข็งแรงทั้งฉนวนลวดทองแดงและสารเคลือบรองใยแก้วนำแสง
- เดวิส-สแตนดาร์ด (สหรัฐอเมริกา): ซัพพลายเออร์ชั้นนำในอเมริกาเหนือของระบบเครื่องอัดรีดลวดและสายเคเบิลสำหรับการสร้างสายไฟ ลวดเชื่อมต่อ และสายเคเบิลโคแอกเซียล โดยมีฐานการติดตั้งที่แข็งแกร่งในหมู่ผู้ผลิตสายเคเบิลในสหรัฐฯ และละตินอเมริกา
- ผู้ผลิตจีน (เครื่องจักรยางและพลาสติกต้าเหลียน, Zhoushan Jwell): แข่งขันเชิงรุกด้านราคาในกลุ่มผลิตภัณฑ์ระดับกลาง โดยจัดหาเครื่องอัดรีดลวดและสายเคเบิลให้กับผู้ผลิตในเอเชีย ตะวันออกกลาง และแอฟริกา ที่ต้องการประสิทธิภาพที่เชื่อถือได้ด้วยต้นทุนเงินทุนที่ต่ำกว่าทางเลือกในยุโรป
การเลือกซัพพลายเออร์เครื่องอัดรีดลวดและสายเคเบิลมักจะสะท้อนถึงประเภทผลิตภัณฑ์และระดับคุณภาพที่ผู้ผลิตสายเคเบิลกำหนดเป้าหมาย ผู้ผลิตลวดสำหรับก่อสร้างสินค้าโภคภัณฑ์อาจเลือกใช้เครื่องอัดรีดที่ผลิตโดยจีนเพื่อลดรายจ่ายฝ่ายทุน ในขณะที่ผู้ผลิตสายเคเบิลใต้น้ำ สายไฟแรงสูงในยานยนต์ หรือลวดการบินและอวกาศลงทุนในอุปกรณ์ของยุโรปหรือญี่ปุ่นอย่างสม่ำเสมอเพื่อให้บรรลุความเสถียรของกระบวนการและการตรวจสอบย้อนกลับของเอกสารที่ลูกค้าต้องการ
การจัดหาวัตถุดิบ: ทองแดง อลูมิเนียม และสารประกอบโพลีเมอร์
อุตสาหกรรมสายไฟและเคเบิลขึ้นอยู่กับการจัดหาและราคาของวัตถุดิบหลักเป็นหลัก โดยทั่วไปแล้วต้นทุนตัวนำทองแดงและอลูมิเนียมจะคิดเป็นสัดส่วน 50% ถึง 70% ของต้นทุนรวมของสายเคเบิลสำเร็จรูป ซึ่งหมายความว่าการแกว่งของราคาวัตถุดิบมีผลกระทบอย่างมากต่อรายได้และอัตรากำไรของอุตสาหกรรม
การพึ่งพาทองแดงและความผันผวนของราคา
ทองแดงเป็นวัสดุตัวนำที่ต้องการสำหรับการใช้งานกับสายไฟและสายเคเบิลส่วนใหญ่ เนื่องจากมีค่าการนำไฟฟ้าที่เหนือกว่า (ประมาณ 58 MS/m เทียบกับ 37 MS/m ของอะลูมิเนียม) อย่างไรก็ตาม ราคาทองแดงมีความผันผวนสูง โดยอยู่ที่ประมาณ 6,000 เหรียญสหรัฐต่อเมตริกตันในปี 2563 ซึ่งเป็นระดับต่ำสุดไปจนถึงมากกว่า 10,000 เหรียญสหรัฐต่อเมตริกตันในช่วงที่มีความต้องการสูงสุด ความผันผวนนี้ส่งผ่านไปยังราคาเคเบิล ส่งผลให้ตัวเลขรายได้ของอุตสาหกรรมมีความอ่อนไหวต่อวงจรสินค้าโภคภัณฑ์ในลักษณะที่บิดเบือนการเปรียบเทียบแบบปีต่อปี ผู้ผลิตสายเคเบิลรายใหญ่หลายรายป้องกันความเสี่ยงจากการสัมผัสทองแดงผ่านสัญญาซื้อขายล่วงหน้า และรักษาสัญญากับลูกค้าซึ่งรวมถึงเงื่อนไขการปรับราคาทองแดงด้วย
การจัดหาสารประกอบโพลีเมอร์
วัสดุฉนวนและแจ็คเก็ตที่ประมวลผลผ่านระบบเครื่องอัดรีดลวดและสายเคเบิล - คอมพาวนด์ PVC, คอมพาวด์ XLPE, PE, LSZH - จัดหาโดยเครือข่ายคอมพาวด์พิเศษทั่วโลก ซัพพลายเออร์รายใหญ่ ได้แก่ Borealis, Dow Chemical, Hanwha Solutions และ Sinopec การหยุดชะงักของห่วงโซ่อุปทานที่เกิดขึ้นในช่วงปี 2563-2565 อาจทำให้เกิดความล่าช้าในการผลิตอย่างมีนัยสำคัญและทำให้ต้นทุนเพิ่มขึ้นสำหรับผู้ผลิตสายเคเบิล ความต้องการที่เพิ่มขึ้นสำหรับสารประกอบ LSZH ซึ่งได้แรงหนุนจากกฎระเบียบด้านความปลอดภัยจากอัคคีภัยที่เข้มงวดทั่วโลก ได้ผลักดันให้ผู้ผลิตสารประกอบลงทุนในกำลังการผลิตใหม่เพื่อให้ก้าวทัน
อลูมิเนียมทดแทนทองแดง
ในส่วนต่างๆ ที่น้ำหนักและต้นทุนมีความสำคัญ — สายส่งเหนือศีรษะ, สายกระจายหน้าตัดขนาดใหญ่ และลวดอาคารในบางตลาด — มีการระบุตัวนำอะลูมิเนียมแทนทองแดง อลูมิเนียมมีราคาประมาณหนึ่งในสามและน้ำหนักหนึ่งในสามของทองแดงต่อความยาวหน่วย (แม้ว่าจะมีค่าการนำไฟฟ้าต่ำกว่าต่อหน่วยหน้าตัด) เครื่องอัดรีดแบบลวดและสายเคเบิลและการกำหนดค่าหัวดายที่ใช้สำหรับตัวนำอะลูมิเนียมต้องมีการปรับเปลี่ยนเมื่อเทียบกับทองแดง เนื่องจากพื้นผิวอะลูมิเนียมที่นิ่มกว่านั้นไวต่อการขีดข่วนมากกว่า และต้องใช้อุณหภูมิอุ่นล่วงหน้าแบบครอสเฮดที่แตกต่างกันเพื่อให้ฉนวนยึดเกาะได้ดี
ข้อจำกัดด้านกำลังการผลิตและวงจรการลงทุนในการผลิตสายเคเบิล
การเปลี่ยนแปลงที่สำคัญที่สุดประการหนึ่งที่กำหนดรูปแบบอุตสาหกรรมสายไฟและสายเคเบิลในขณะนี้คือความต้องการในส่วนการเติบโตที่สำคัญ โดยเฉพาะสายเคเบิลลมนอกชายฝั่ง สายเคเบิล HVDC และสายเคเบิลไฟฟ้าแรงสูง EV มีกำลังการผลิตมากกว่ากำลังการผลิต นี่ไม่ใช่ความไม่สมดุลในระยะสั้น การสร้างโรงงานสายเคเบิลไฟฟ้าแรงสูงแห่งใหม่หรือการขยายโรงงานที่มีอยู่อย่างมีนัยสำคัญจะใช้เวลาสามถึงห้าปีนับจากการตัดสินใจลงทุนไปจนถึงการผลิตเต็มรูปแบบ และการว่าจ้างสายการผลิตเครื่องอัดรีดสายไฟและสายเคเบิลใหม่สำหรับผลิตภัณฑ์ไฟฟ้าแรงสูงนั้นเป็นกระบวนการที่ 12 ถึง 24 เดือน
Prysmian, Nexans, NKT และ LS Cable ได้ประกาศโครงการขยายกำลังการผลิตที่สำคัญทั้งหมดแล้ว Prysmian กำลังลงทุนมากกว่า 1 พันล้านยูโรในโรงงานใหม่และขยายจนถึงปี 2027 โดยเฉพาะสำหรับสายเคเบิลไฟฟ้าแรงสูงและใต้น้ำ NKT กำลังสร้างโรงงานแห่งใหม่ในเยอรมนีโดยมุ่งเป้าไปที่สายเคเบิลลมนอกชายฝั่ง การลงทุนเหล่านี้ไม่เพียงแต่รวมถึงอาคารและโครงสร้างพื้นฐานเท่านั้น แต่ยังรวมถึงสายการผลิตเครื่องอัดรีดลวดและสายเคเบิลที่สร้างขึ้นโดยเฉพาะซึ่งมีความสามารถในการอัดรีดร่วมของระบบ XLPE ถึงสามครั้งที่แรงดันไฟฟ้าสูงถึง 525kV
ในบางกรณี การสั่งซื้อสายไฟแรงสูงจากผู้ผลิตชั้นนำอาจถึงสี่ถึงหกปีแล้ว ซึ่งหมายความว่าสายเคเบิลที่สั่งซื้อในวันนี้อาจไม่สามารถจัดส่งได้จนกว่าจะถึงปี 2028 ถึง 2030 สถานการณ์ที่ไม่เคยเกิดขึ้นมาก่อนนี้สะท้อนให้เห็นถึงทั้งขนาดของการลงทุนในการเปลี่ยนแปลงด้านพลังงานและความยากลำบากทางโครงสร้างของการขยายขนาดอย่างรวดเร็วในกระบวนการผลิตที่ต้องใช้เงินทุนสูงและต้องใช้เทคนิคสูง
การจ้างงานและผลกระทบทางเศรษฐกิจของอุตสาหกรรมสายไฟและสายเคเบิล
อุตสาหกรรมสายไฟและสายเคเบิลจ้างพนักงานหลายแสนคนทั่วโลกในด้านการผลิต วิศวกรรม การขาย การติดตั้ง และการสนับสนุน ในสหรัฐอเมริกาเพียงประเทศเดียว ภาคการผลิตสายไฟและสายเคเบิลมีการจ้างงานประมาณ 70,000 ถึง 80,000 คนโดยตรง โดยมีการจ้างงานอีกมากมายในการดำเนินการเกี่ยวกับการวาดลวด แท่งทองแดง และการผลิตสารประกอบ ในยุโรป ผู้จ้างงานรายใหญ่ ได้แก่ Prysmian และ Nexans ซึ่งแต่ละแห่งมีพนักงานมากกว่า 25,000 คนทั่วโลก
ผลตัวคูณทางเศรษฐกิจมีความสำคัญ สายการผลิตเครื่องอัดรีดลวดและสายเคเบิลในการผลิตต้องใช้ผู้ปฏิบัติงาน วิศวกรกระบวนการ ช่างเทคนิคที่มีคุณภาพ ช่างไฟฟ้าและช่างซ่อมบำรุง พนักงานโลจิสติกส์ และทีมขายและบริการลูกค้า โรงงานเคเบิลขนาดกลางที่มีสายการผลิตอัดรีด 10 ถึง 15 สายอาจจ้างพนักงานโดยตรง 200 ถึง 500 คน โดยมีการจ้างงานทางอ้อมเพิ่มเติมในห่วงโซ่อุปทานในท้องถิ่นสำหรับแท่งทองแดง สารประกอบโพลีเมอร์ เกราะลวดเหล็ก ดรัมเคเบิล และวัสดุบรรจุภัณฑ์
การปรับปรุงการผลิตสายไฟและสายเคเบิล โดยเฉพาะในสหรัฐอเมริกาและยุโรป กำลังกลายเป็นประเด็นสำคัญทางนโยบาย เนื่องจากรัฐบาลตระหนักดีว่ากำลังการผลิตสายไฟในประเทศมีความสำคัญเชิงกลยุทธ์สำหรับการเปลี่ยนแปลงด้านพลังงานและความมั่นคงของระบบโครงข่ายไฟฟ้าของประเทศ ผู้ผลิตเคเบิลหลายรายในสหรัฐฯ ได้ประกาศการลงทุนหรือขยายโรงงานใหม่โดยอ้างถึงความจำเป็นในการจัดหาพลังงานหมุนเวียนภายในประเทศและโครงการปรับปรุงโครงข่ายไฟฟ้าให้ทันสมัยด้วยสายเคเบิลที่ผลิตในท้องถิ่น ซึ่งช่วยลดการพึ่งพาการนำเข้า
แนวโน้มเทคโนโลยีการเปลี่ยนแปลงการผลิตสายไฟและสายเคเบิล
นอกเหนือจากการเติบโตด้านปริมาณแล้ว อุตสาหกรรมสายไฟและเคเบิลกำลังถูกกำหนดรูปแบบจากการเปลี่ยนแปลงทางเทคโนโลยีที่ส่งผลกระทบต่อผลิตภัณฑ์ที่ผลิต วิธีการผลิต และอุปกรณ์ใดบ้างที่จำเป็นในการผลิต
การทำให้สายการอัดรีดเป็นแบบดิจิทัล
ระบบเครื่องอัดรีดลวดและสายเคเบิลสมัยใหม่มีการบูรณาการมากขึ้นกับแพลตฟอร์มควบคุมกระบวนการแบบดิจิทัล การเชื่อมต่อข้อมูล OPC-UA การเอ็กซ์เรย์และการวัดด้วยเลเซอร์แบบอินไลน์พร้อมการตอบสนองแบบวงปิด และการผสานรวม MES ช่วยให้ผู้ผลิตสามารถติดตามสายเคเบิลทุกเมตรที่ผลิตด้วยการตรวจสอบย้อนกลับกระบวนการเต็มรูปแบบ นี่ไม่ใช่แค่ผลประโยชน์ด้านการจัดการคุณภาพเท่านั้น แต่ยังกำลังกลายเป็นข้อกำหนดเชิงพาณิชย์ โดยเฉพาะอย่างยิ่งสำหรับสายเคเบิลที่มีไว้สำหรับพลังงานลมนอกชายฝั่งหรือการใช้งานนิวเคลียร์ ซึ่งหน่วยงานกำกับดูแลต้องการบันทึกกระบวนการที่จัดทำเป็นเอกสารตลอดอายุการใช้งานของการติดตั้ง
วัสดุฉนวนใหม่และข้อกำหนดด้านแรงดันไฟฟ้าที่สูงขึ้น
การผลักดันแรงดันไฟฟ้าในการส่งให้สูงขึ้น (เพื่อลดการสูญเสียความต้านทานในระยะทางไกล) และการพัฒนาเทคโนโลยี HVDC กำลังผลักดันความต้องการวัสดุฉนวนใหม่และกระบวนการอัดขึ้นรูปที่แม่นยำยิ่งขึ้น DC-XLPE — โพลีเอทิลีนสูตรเฉพาะสำหรับการใช้งาน HVDC — ต้องการสภาวะการประมวลผลที่สะอาดเป็นพิเศษและการควบคุมความหนาของผนังที่แม่นยำอย่างยิ่ง เนื่องจากสนามไฟฟ้ากระแสตรงมีปฏิกิริยากับข้อบกพร่องของฉนวนแตกต่างจากสนามไฟฟ้ากระแสสลับ ระบบเครื่องอัดรีดลวดและสายเคเบิลที่ใช้สำหรับการผลิตสายเคเบิล HVDC จะต้องรักษามาตรฐานความสะอาดให้ใกล้เคียงกับมาตรฐานของการผลิตเซมิคอนดักเตอร์ในบางประเด็น
แรงกดดันจากการรีไซเคิลและเศรษฐกิจแบบวงกลม
แรงกดดันด้านกฎระเบียบเกี่ยวกับวัสดุสายเคเบิลที่ปลอดสารฮาโลเจนและรีไซเคิลได้กำลังเพิ่มขึ้นทั่วโลก กฎระเบียบการออกแบบเชิงนิเวศน์ของสหภาพยุโรปและกรอบความรับผิดชอบเพิ่มเติมของผู้ผลิตเริ่มส่งผลกระทบต่อการออกแบบสายเคเบิลและการเลือกใช้วัสดุ สิ่งนี้กำลังสร้างความต้องการสำหรับสูตรผสมใหม่ที่สามารถประมวลผลบนอุปกรณ์เครื่องอัดรีดลวดและสายเคเบิลที่มีอยู่ ในขณะเดียวกันก็เป็นไปตามมาตรฐานด้านประสิทธิภาพและข้อกำหนดในการรีไซเคิลเมื่อหมดอายุการใช้งาน ซึ่งเป็นการผสมผสานที่ท้าทายทางเทคนิคซึ่งขับเคลื่อนการลงทุนด้าน R&D ที่สำคัญตลอดห่วงโซ่อุปทาน
 ที่เกี่ยวข้อง สินค้า